1. Introductie & Macro-theoretische Basis
De financiële markten bewegen niet in een vacuüm; politieke en monetaire beleidscycli spelen een doorslaggevende rol in het gedrag van beleggers en de richting van aandelenindices. Een van de meest gedocumenteerde en krachtige macro-patronen is de 4-jarige Amerikaanse Presidentscyclus (oorspronkelijk ontdekt door Yale Hirsch).
De theorie stelt dat zittende overheden in de eerste twee jaar van hun ambtstermijn vaak pijnlijke beleidsmaatregelen nemen (wanneer het electoraal het minst schaadt), terwijl in de laatste twee jaar de economie juist fiscaal en monetair wordt gestimuleerd in aanloop naar de volgende verkiezingen om kiezersoptimisme aan te wakkeren.
De OpEx-tot-OpEx Edge
In dit onderzoek gaan we een stap verder dan traditionele kalendermaanden (1e tot 1e van de maand). We hebben geanalyseerd of het meten van rendement van expiratie tot expiratie (OpEx: 3e vrijdag tot 3e vrijdag) een zuiverder en krachtiger signaal geeft voor kwantitatieve handelaren en systematische optiedesks.
2. De Vier Fasen van de Cyclus
De 4-jarige cyclus wordt opgedeeld in vier unieke seizoensprofielen met elk hun eigen rendements-, volatiliteits- en risicokenmerken:
Voorbeelden: 2021, 2025, 2029
Voorbeelden: 2022, 2026, 2030
Voorbeelden: 2023, 2027, 2031
Voorbeelden: 2020, 2024, 2028
Gedetailleerde Analyse per Cyclusfase
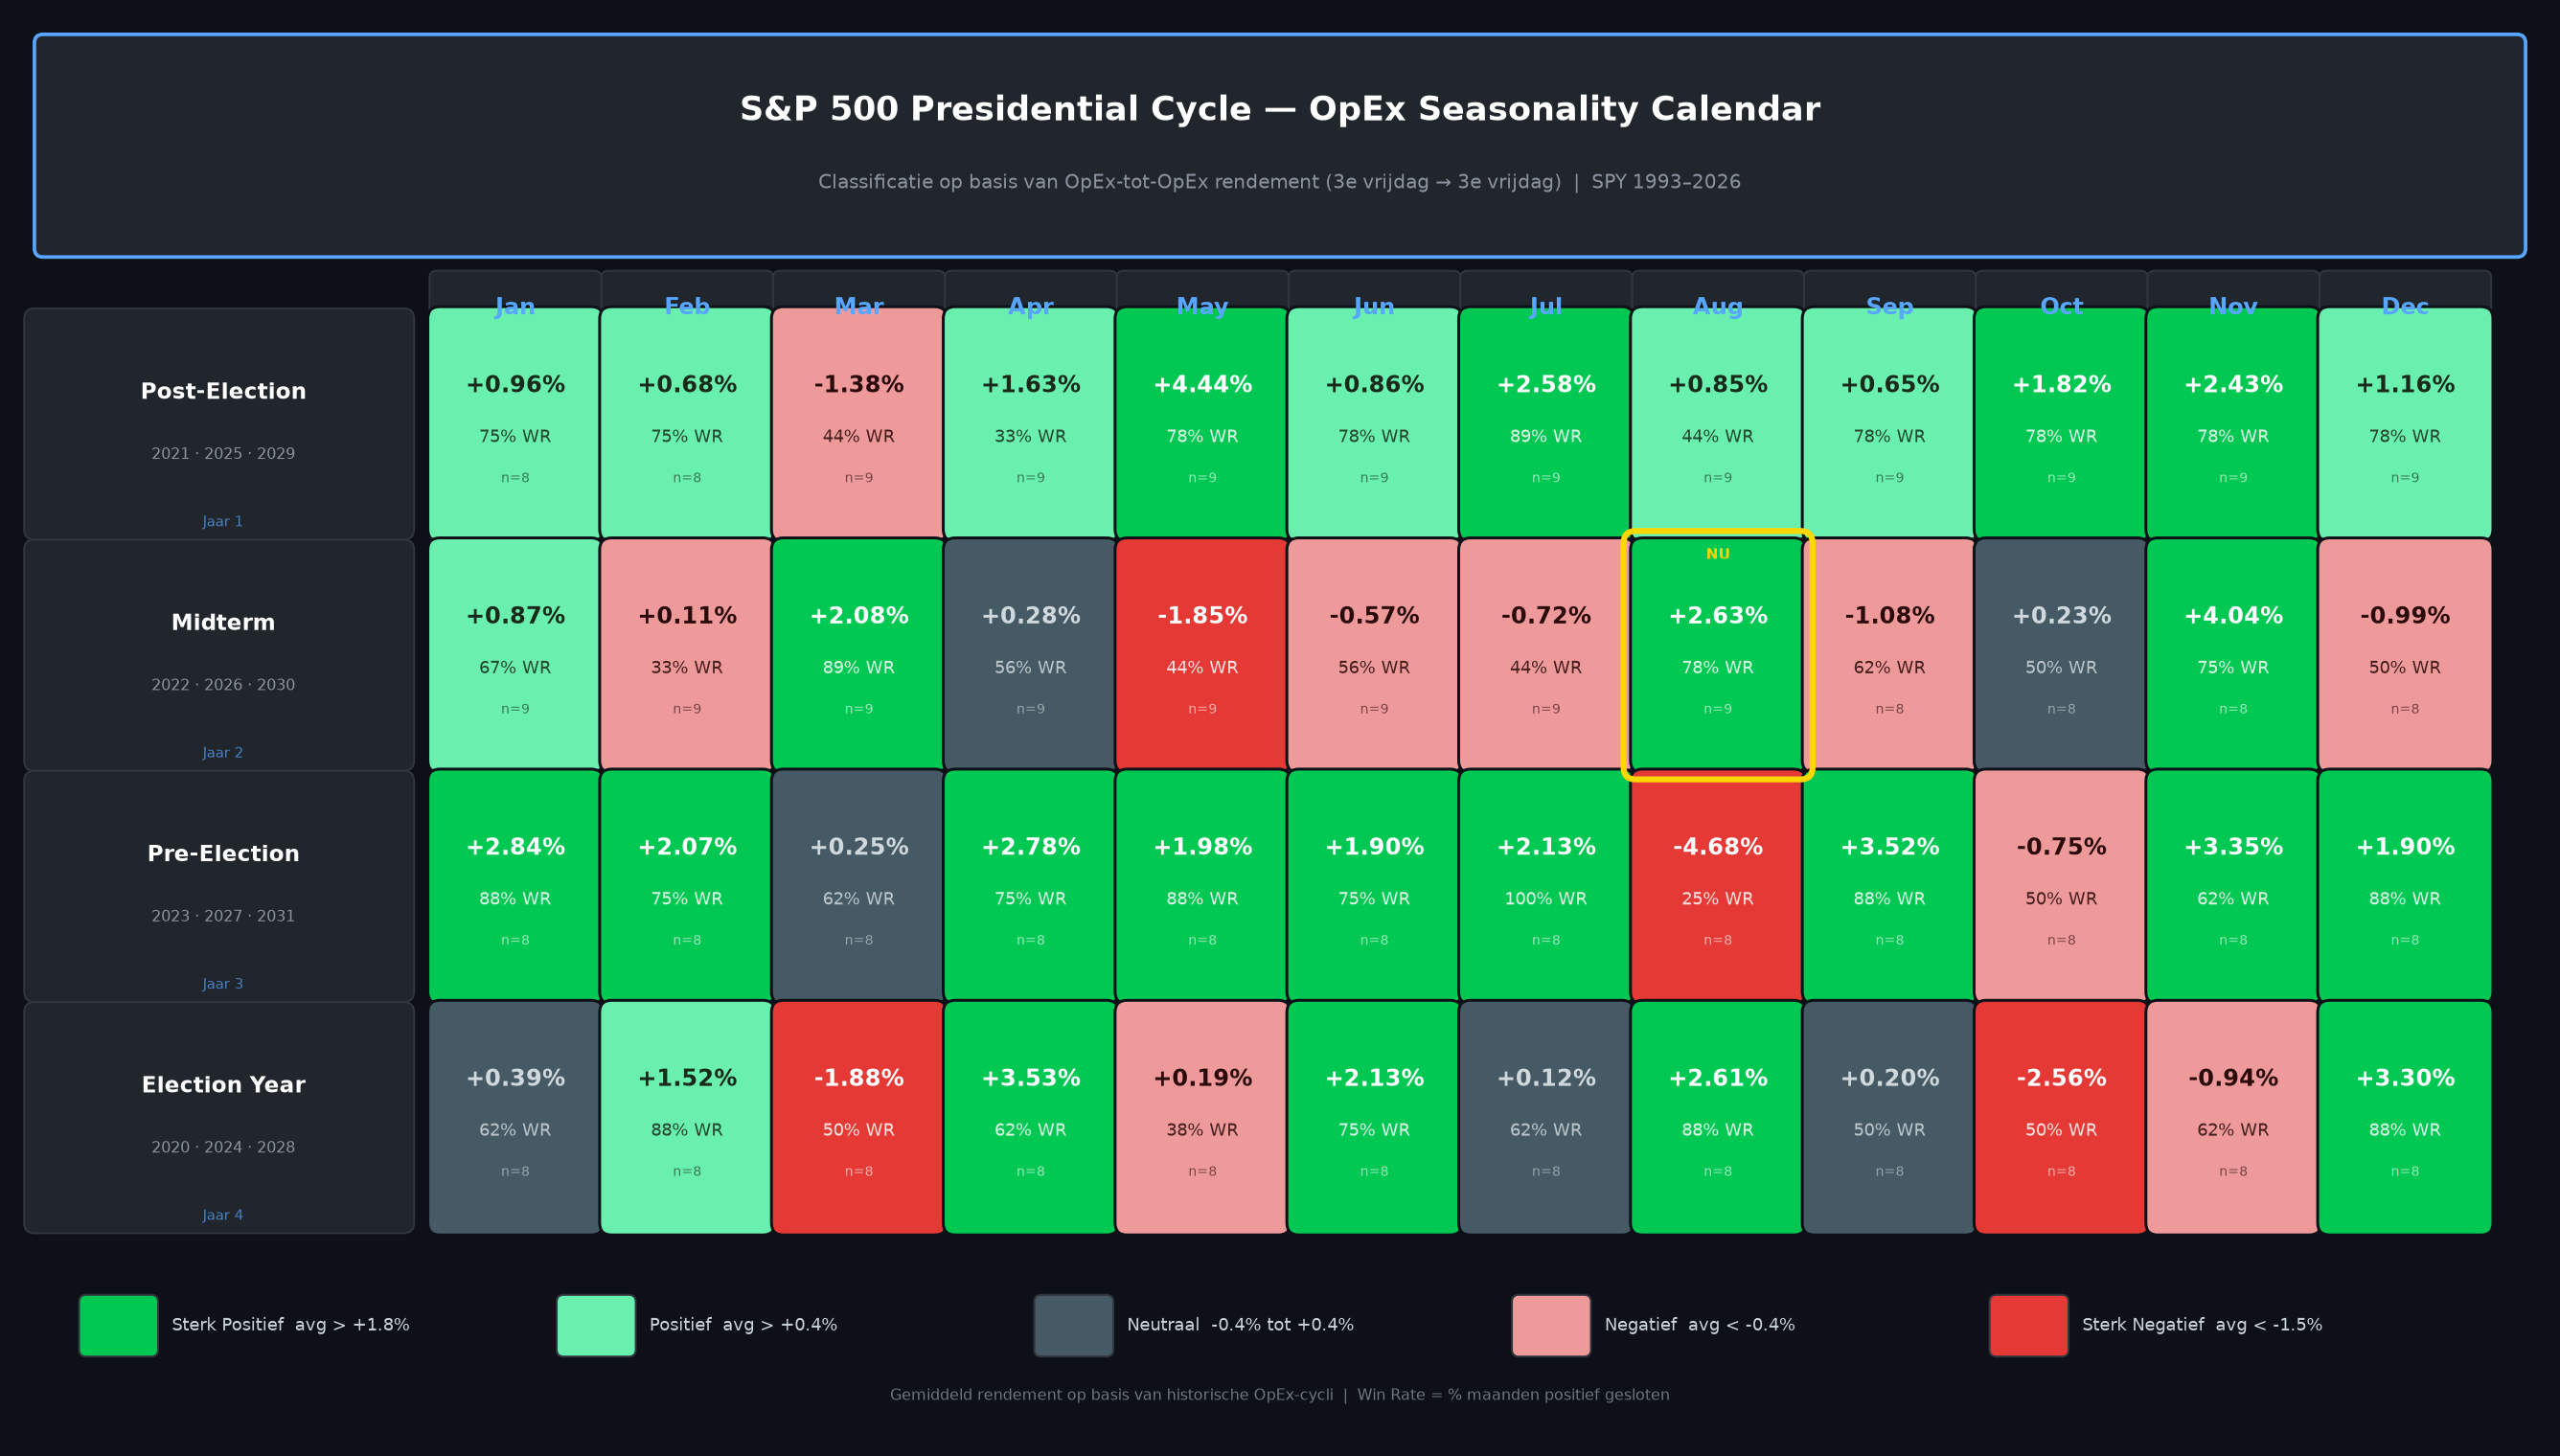
Jaar 1 — Post-Election (bijv. 2025): Nieuwe regeringen voeren vroeg hervormingen door. De markt kent een sterke dynamiek in Mei (+4.44% gemiddeld, 78% Win Rate) en Juli (+2.58%, 89% WR). Maart (-1.38%) is de enige structureel zwakke maand in deze cyclus.
Jaar 2 — Midterm (bijv. 2026): De befaamde "Zomerdip" tekent zich af in Mei (-1.85%), Juni (-0.57%) en Juli (-0.72%). September (-1.08%) is van 3e vrijdag augustus tot 3e vrijdag september berucht riskant. Zodra de politieke uitslag vaststaat, start de explosieve Midterm Relief Rally in November (+4.04%, 75% WR).
Jaar 3 — Pre-Election (bijv. 2027): Historisch gezien de absolute groeimotor. Juli springt eruit met een verbluffende 100% Win Rate over de complete 33-jarige dataset. Het grote gevaarpunt is Augustus (-4.68%, 25% WR), de zwaarste gemiddelde daling van de hele 4-jarige matrix, waarna September (+3.52%) direct krachtig opveert.
Jaar 4 — Election Year (bijv. 2024, 2028): Februari (+1.52%), April (+3.53%) en Juni (+2.13%) presteren solide. Oktober (-2.56%) ervaart forse verkiezingshedging, die in December (+3.30%, 88% WR) wordt opgevolgd door een overtuigende opluchtingsrally.
3. Kalendermaand vs. OpEx-tot-OpEx: Signaalkwaliteit
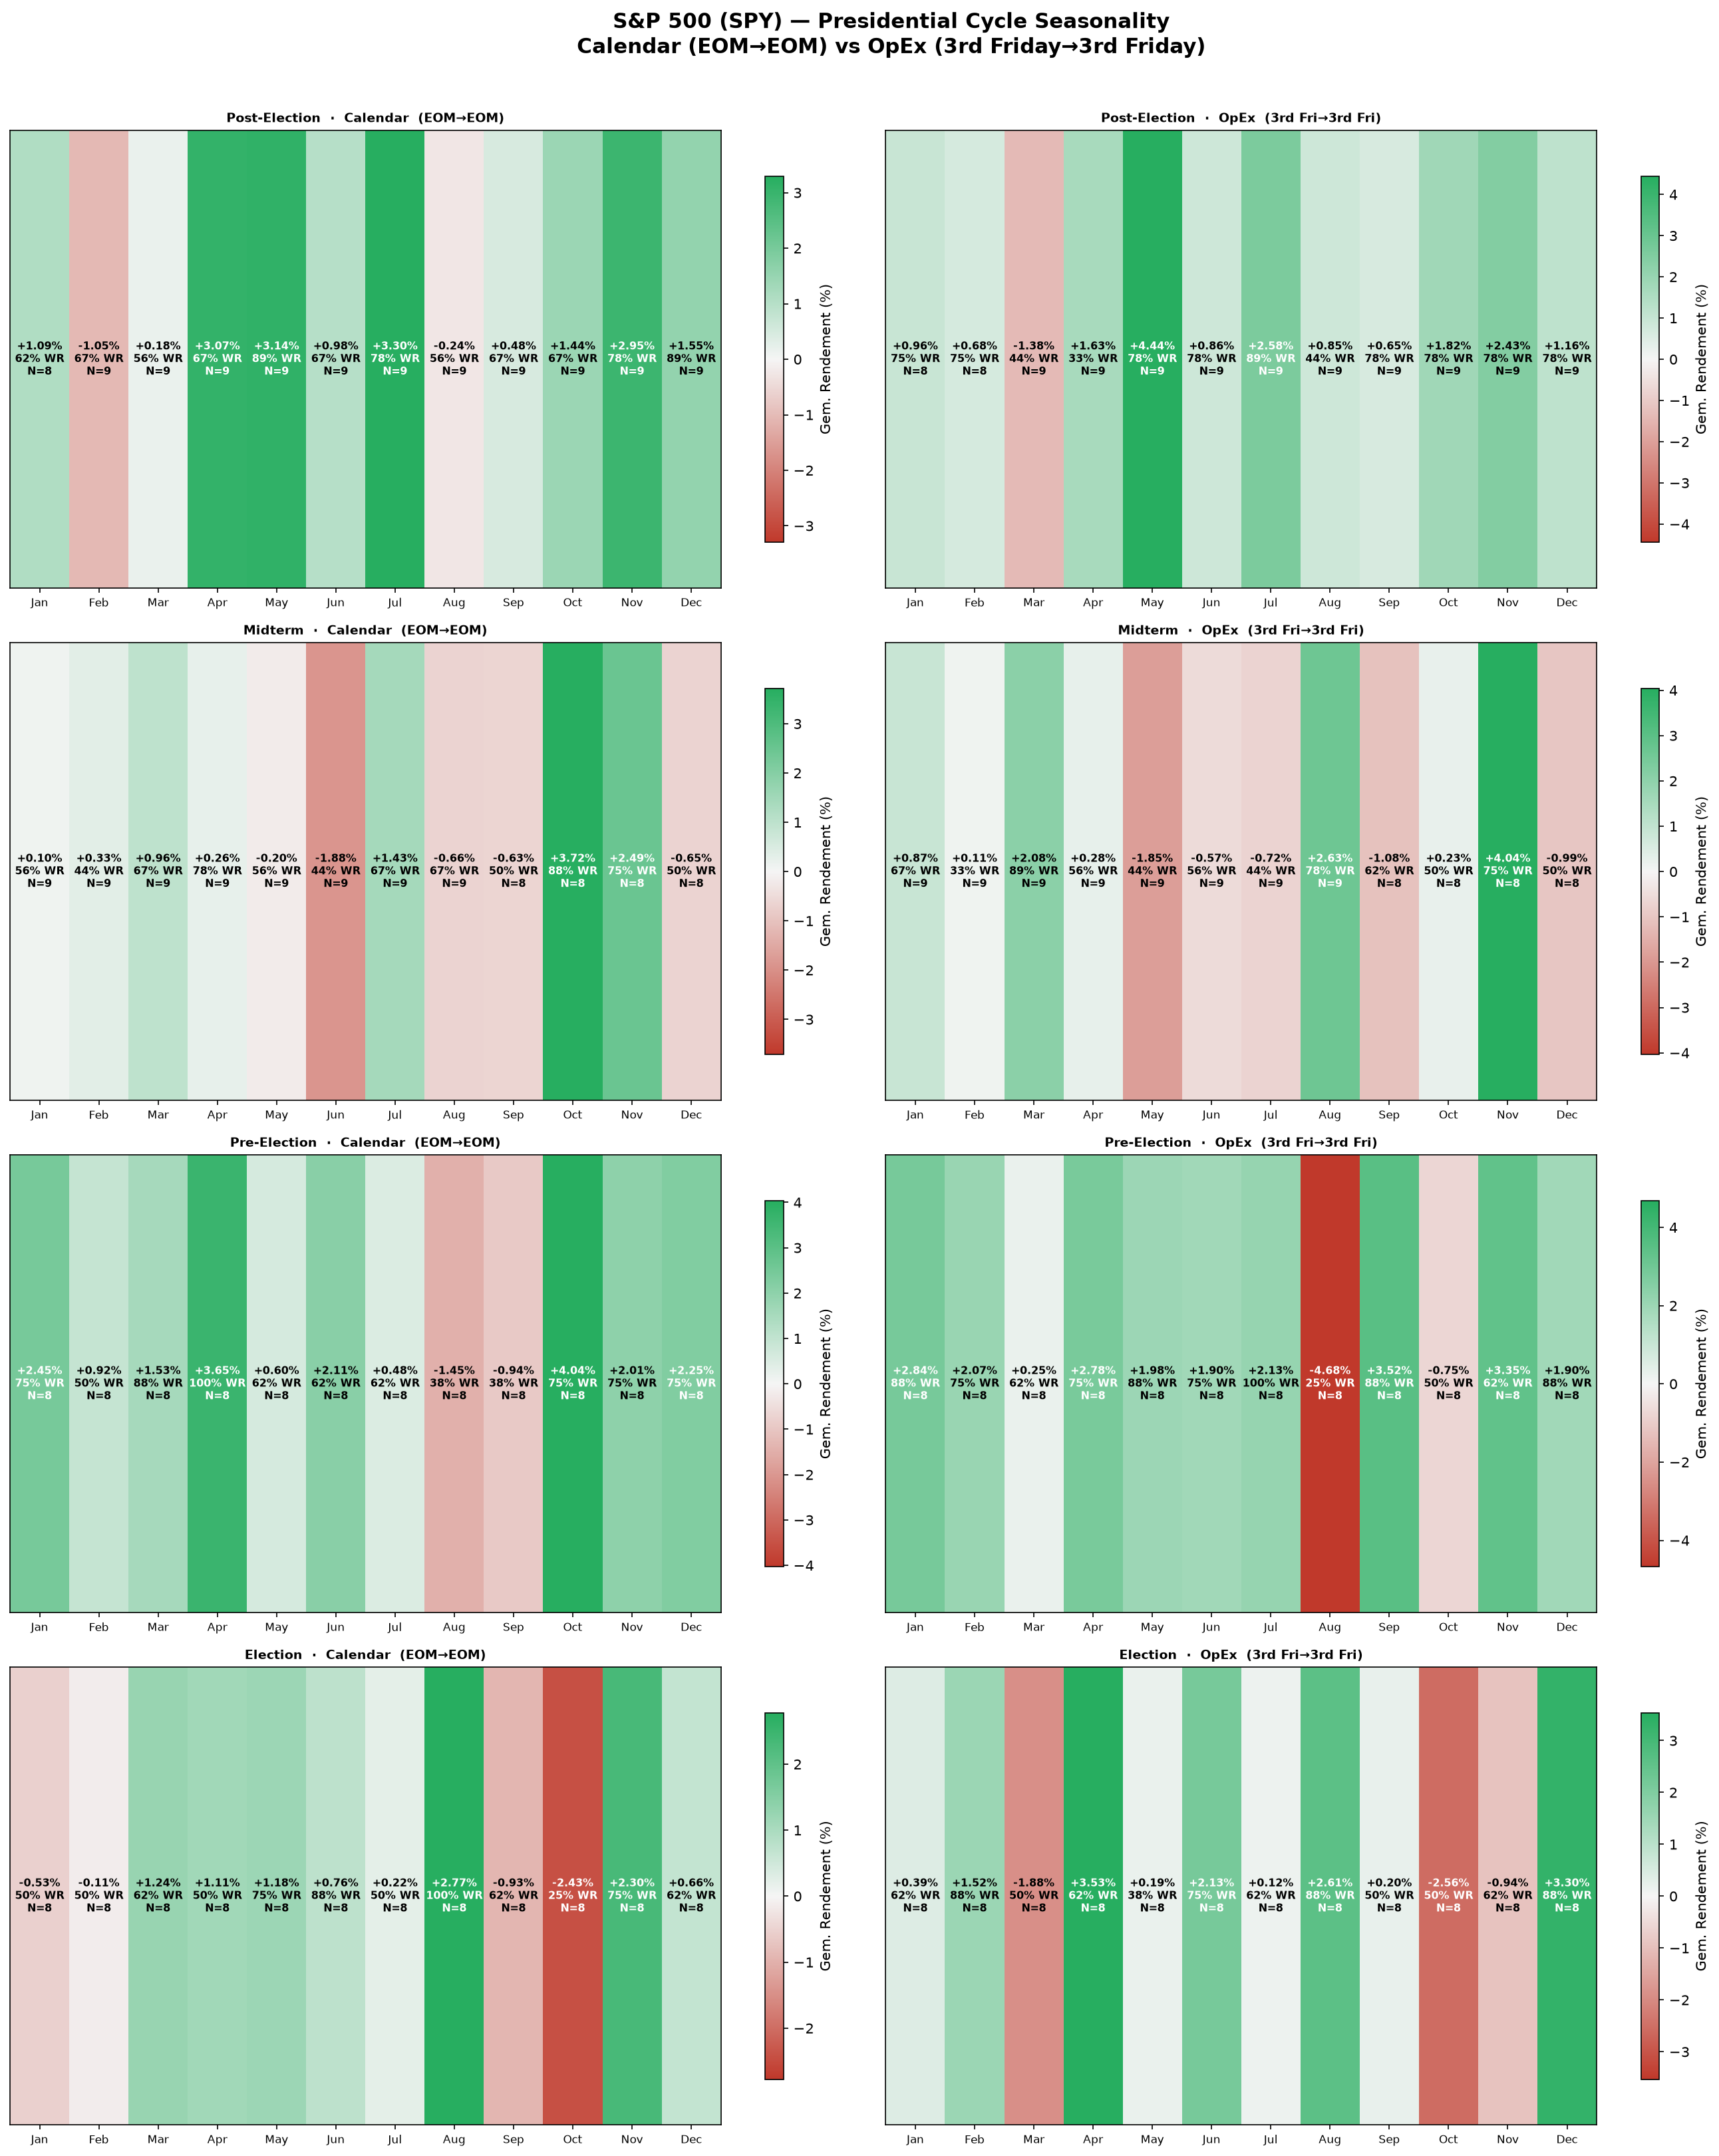
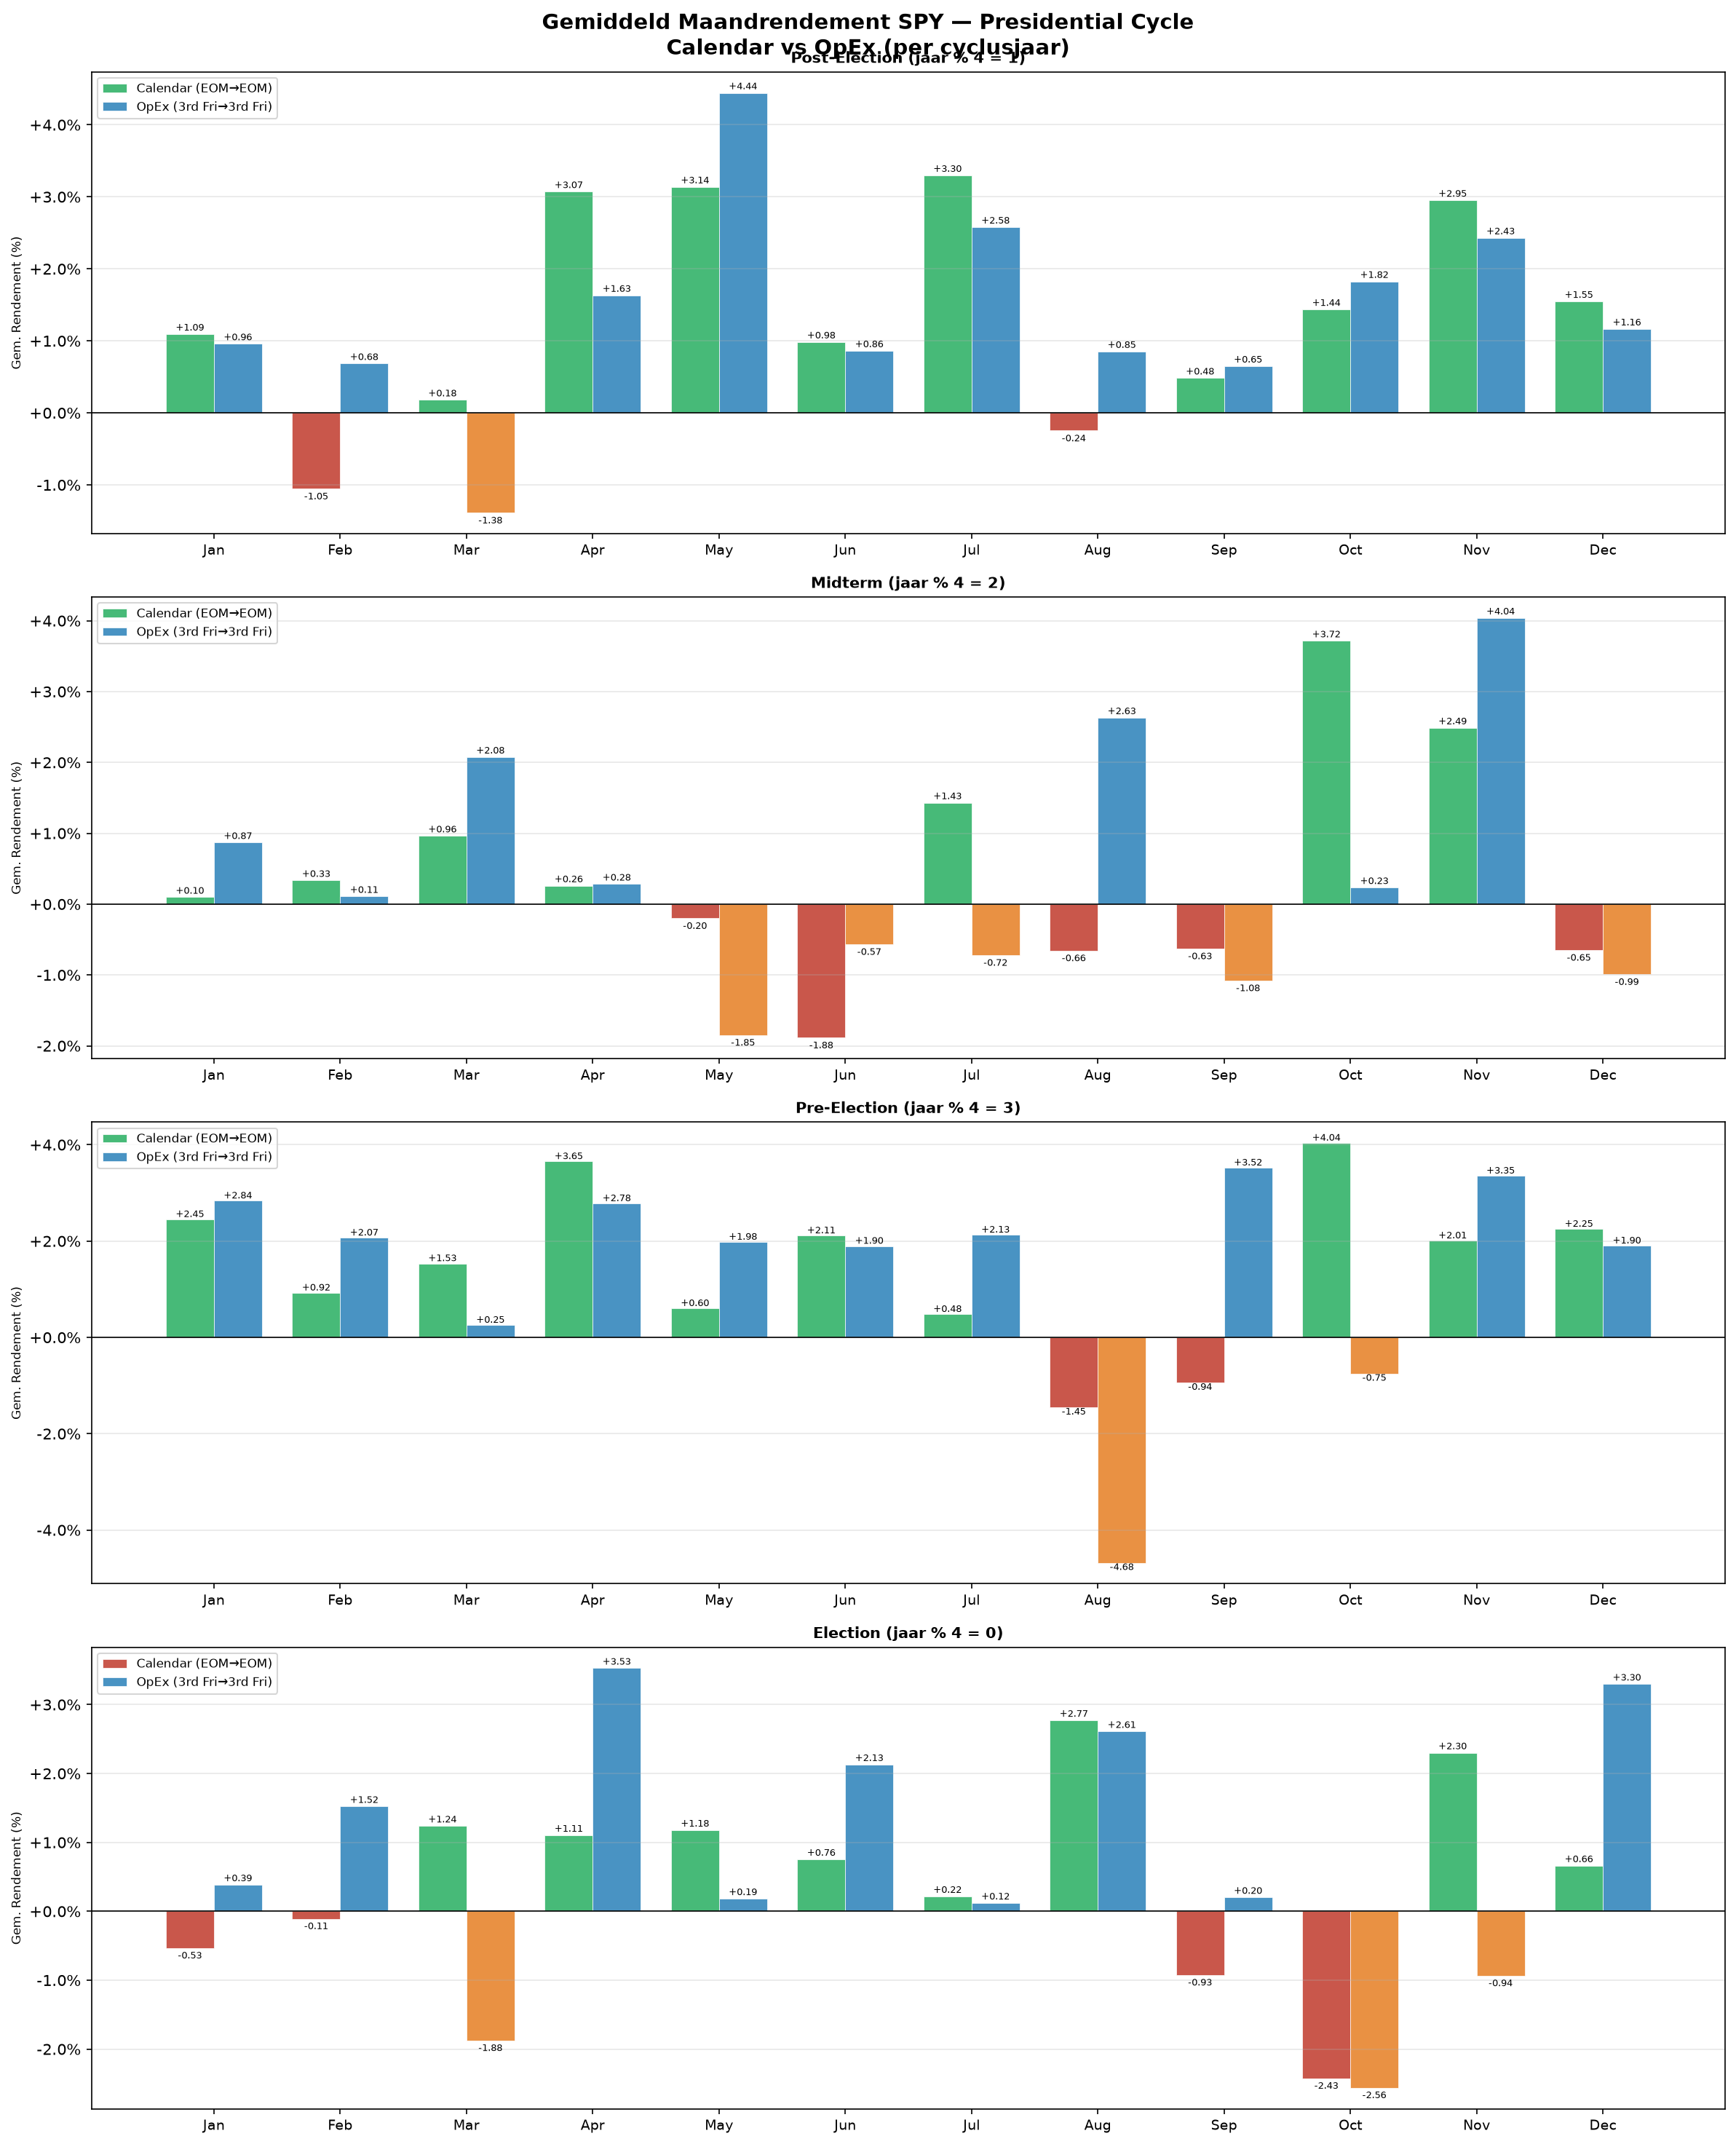
Een cruciale ontdekking uit onze empirische dataset is dat handelen van Expiratie tot Expiratie (3e vrijdag tot 3e vrijdag) in 3 van de 4 cyclusjaren superieur is aan de standaard kalendermaand:
| Cyclusfase | Sterke Signalen (Kalendermaand) | Sterke Signalen (OpEx-tot-OpEx) | Superieure Benadering |
|---|---|---|---|
| Post-Election (Jaar 1) | 6 Duidelijke Signalen | 6 Duidelijke Signalen | Gelijk (Gelijke Signaalsterkte) |
| Midterm (Jaar 2) | 3 Duidelijke Signalen | 5 Duidelijke Signalen | OpEx (+67% Meer Signalen) |
| Pre-Election (Jaar 3) | 8 Duidelijke Signalen | 10 Duidelijke Signalen | OpEx (+25% Meer Signalen) |
| Election Year (Jaar 4) | 3 Duidelijke Signalen | 7 Duidelijke Signalen | OpEx (+133% Meer Signalen) |
Waarom OpEx Superieur Presteert
Institutionele stromen, herbalancering van portefeuilles, en dealer gamma-afwikkeling clusteren rond de 3e vrijdag van de maand. Door de optie-expiratiedatum als ankerpunt te nemen, worden marktbewegingen en seizoensverschuivingen niet kunstmatig doormidden geknipt.
4. De OpEx Seizoenskalender (Infographic Heatmap)
In onderstaand overzicht is elke cyclusmaand geclassificeerd van optie-expiratie tot optie-expiratie over de periode 1993 – 2026:
5. Seizoenscurves & Jaar-op-Jaar Prestaties
Het vergelijken van cumulatieve rendementscurves toont de grote structurele verschillen tussen de afzonderlijke cyclusjaren.
6. Praktische Conclusies voor Beleggers & Traders
Hoe kunnen systematische optiebeleggers en vermogensbeheerders deze macro-inzichten concreet benutten?
Ken je Macro-Positie in de Cyclus (Jaar 1 t/m 4)
Weet altijd in welk cyclusjaar we zitten. In Jaar 3 (Pre-Election) kun je agressiever puts verkopen en dips bijkopen; in Jaar 2 (Midterm) houd je meer cash aan en hanteer je strikte risicodekking in de zomer.
Gebruik de 3e Vrijdag (OpEx) als Navigatiepunt
Schakel niet om op arbitraire kalendermaandeinden, maar plan belangrijke executies, doorrollen van contracten en allocatie-aanpassingen rond de maandelijkse optie-expiratiedatum.
Vermijd de Rode Risicozones
Respecteer historische dalingwindows: Midterm September (3e vr aug → 3e vr sep), Pre-Election Augustus (3e vr jul → 3e vr aug: -4.68%) en Election Oktober (3e vr sep → 3e vr okt).
Benut de Gouden Seizoenskansen
Zet kapitaal optimaal in bij geverifieerde meewind: Pre-Election Juli (100% historische winstkans), Midterm November (+4.04% na verkiezingen) en Election December (+3.30% jaarafsluiting).
Onderzoeksdisclaimer
Deze analyse is uitgevoerd door DataSente Quant Research uitsluitend voor educatieve en informatieve doeleinden. Handelen in opties en derivaten brengt aanzienlijke risico's met zich mee en is niet geschikt voor elke belegger. Resultaten uit het verleden bieden geen garantie voor de toekomst.