1. Introductie & Waarom Kalendermaanden Tekortschieten
In de financiële media wordt seizoensgebondenheid vrijwel altijd uitgedrukt in traditionele kalendermaanden: "September is de slechtste maand van het jaar" of "Sell in May and go away".
Voor professionele kwantitatieve desks en optiehandelaren schieten deze kalenderstatistieken echter ernstig tekort. Grote institutionele portefeuilles herbalanceren niet op willekeurige zonnedagen, maar navigeren op de maandelijkse optie-expiratie (OpEx): de 3e vrijdag van elke maand. Rondom deze datum lopen honderden miljarden dollars aan indexopties, derivaten en futures af, wat leidt tot massale afwikkeling van dealer gamma en herpositionering van institutionele liquiditeit.
De 24-Perioden Splitsing (OpEx 1H vs 2H)
In dit onderzoek analyseren we 33 jaar aan dagelijkse koersdata van de S&P 500 (SPY 1993 – 2026). We delen elk beursjaar op in 12 aaneengesloten OpEx-cycli (van 3e vrijdag tot 3e vrijdag) en splitsen elke cyclus exact in twee helften van circa 10 handelsdagen:
• 1e Helft (1H: Post-OpEx & Maandstart): De eerste ~10 handelsdagen na de expiratievrijdag (inclusief de start van de nieuwe kalendermaand).
• 2e Helft (2H: Pre-OpEx & Expiratierun): De laatste ~10 handelsdagen in de aanloop naar de nieuwe 3e vrijdag.
2. De 24-Perioden Seizoenskalender (Infographic)
Onderstaande datavisualisatie combineert twee perspectieven: bovenaan de 12 expiratie-maanden met hun 1e helft, 2e helft en totale cyclusrendement (geclassificeerd op basis van gemiddelde en win rate). Onderaan de chronologische 24-perioden seizoenspuls van januari t/m december met de cumulatieve koerscurve.
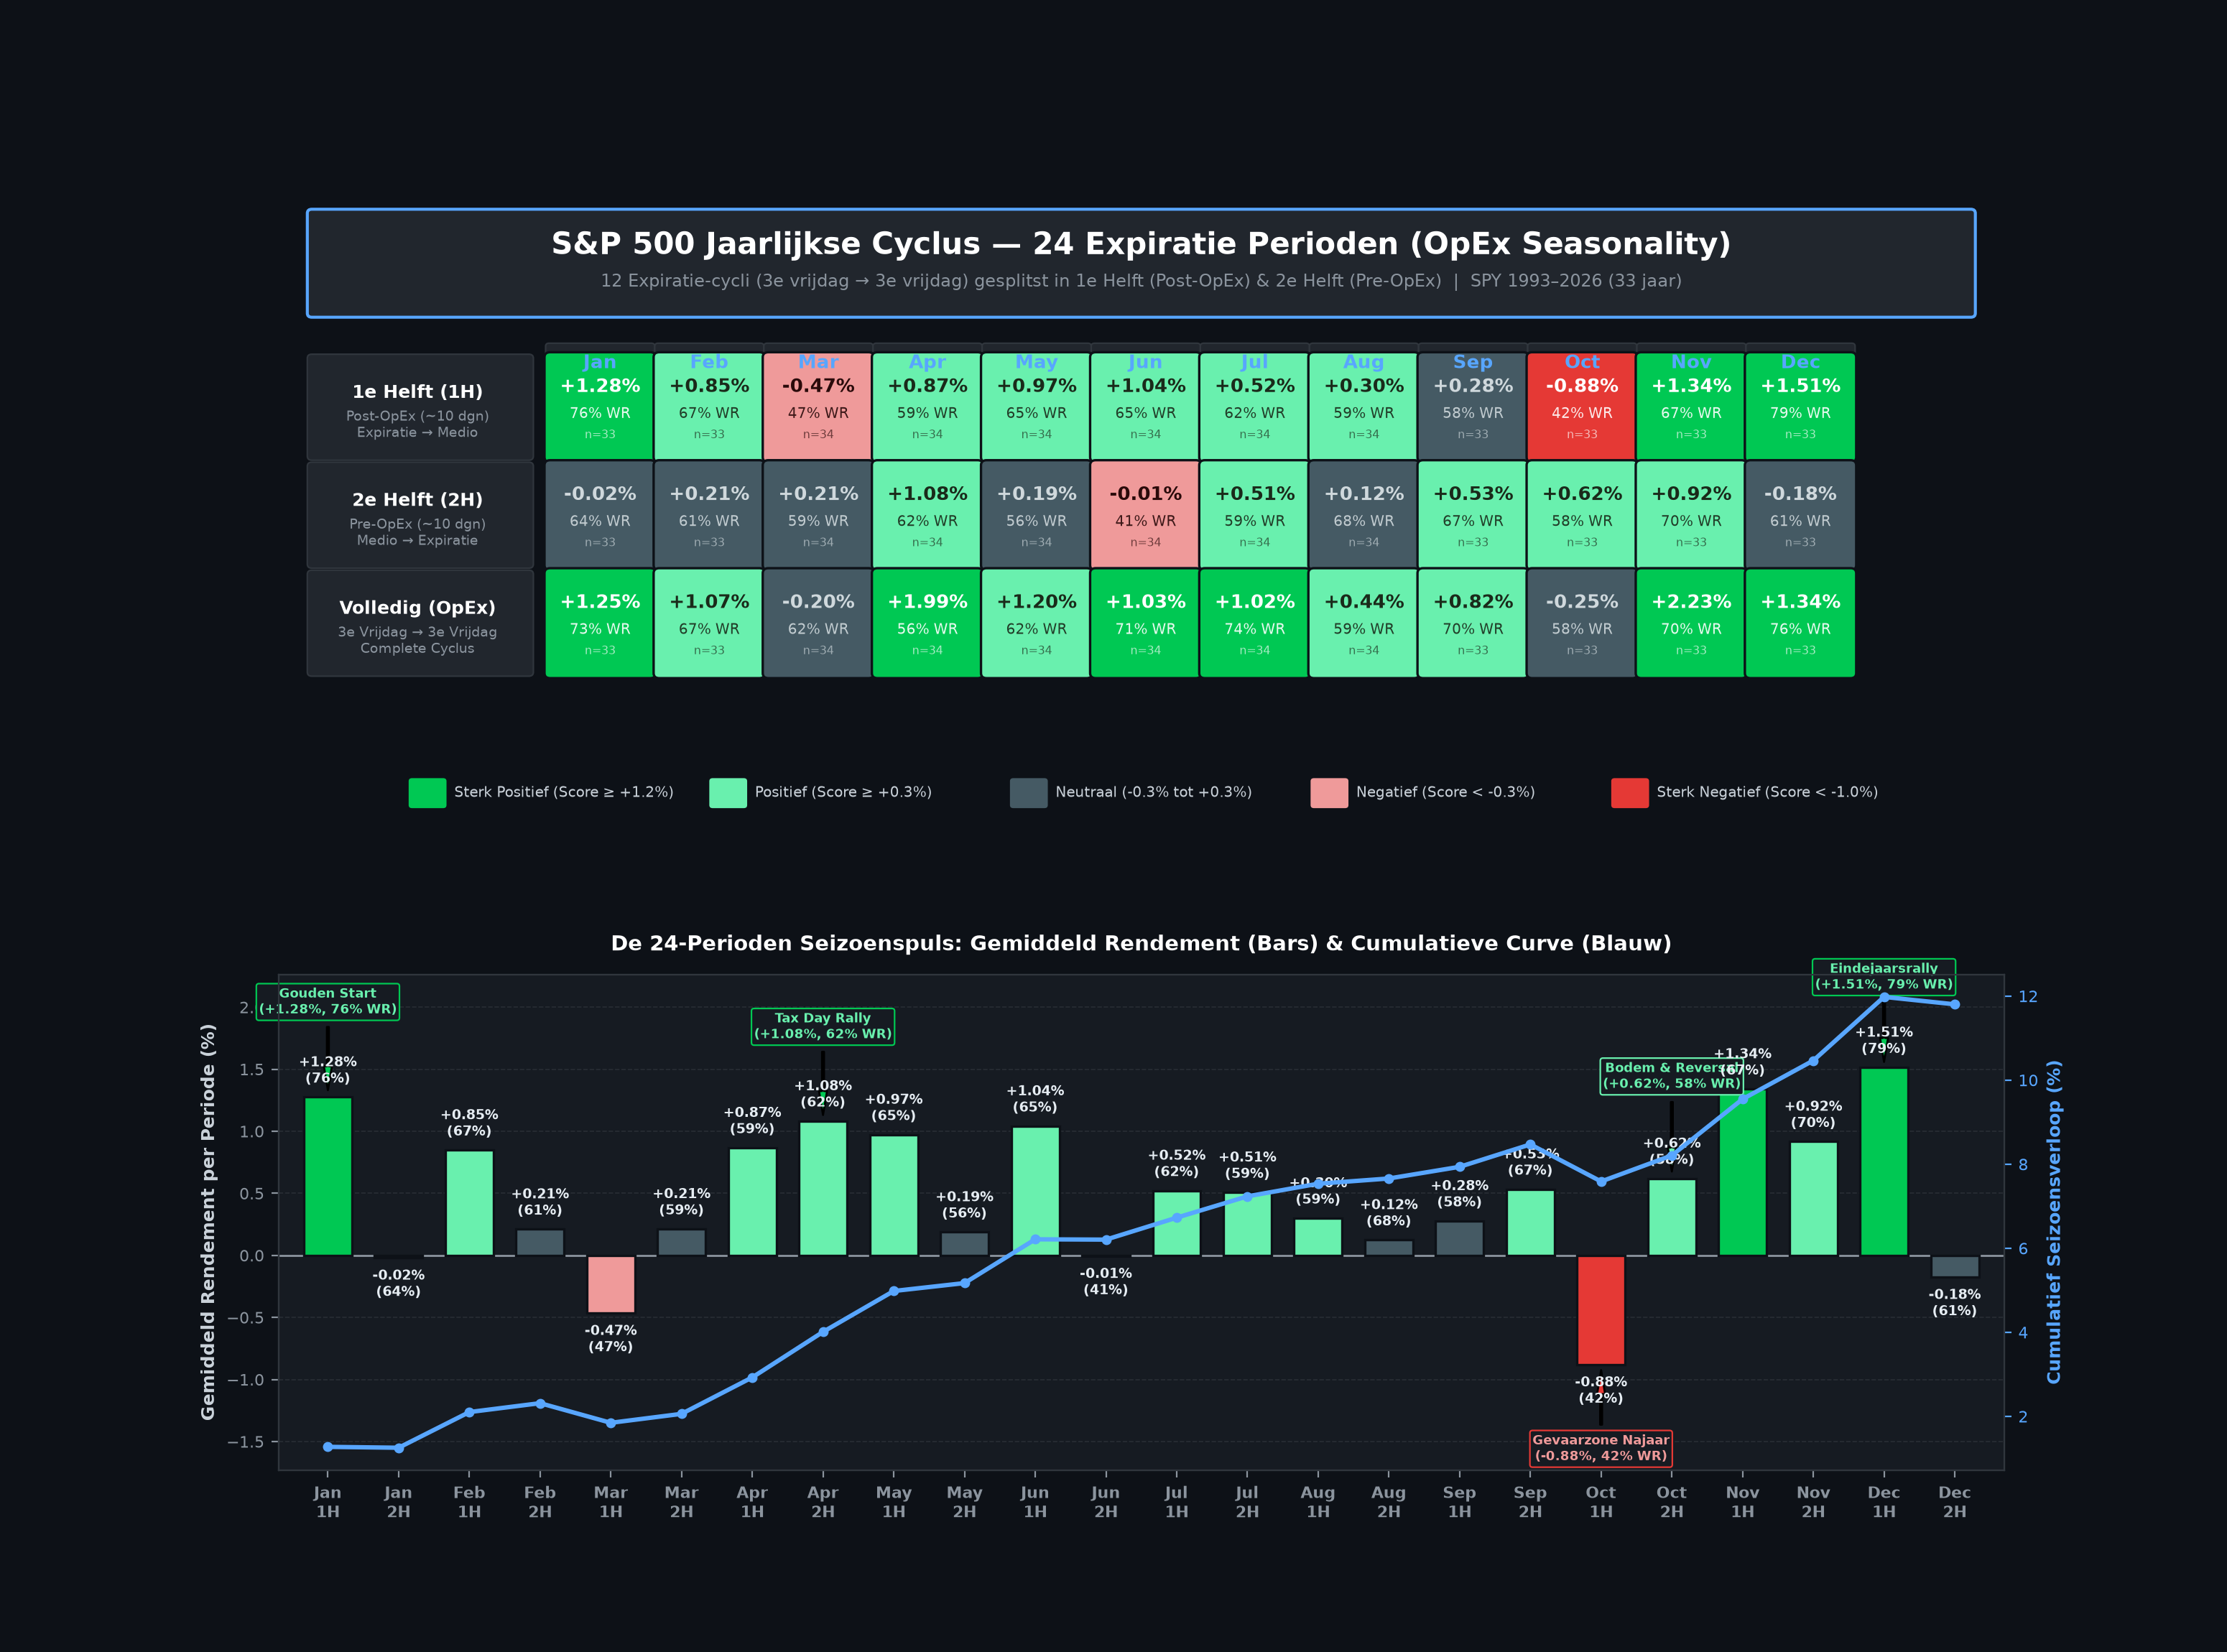
3. Volledige Data-Tabel: Alle 24 Seizoensperioden
Hieronder staan de empirische kernstatistieken voor elk van de 24 seizoensperioden over 33 voltooide beursjaren (8.458 handelsdagen):
| Expiratie Maand | Periode | Fase & Karakter | Gem. Rendement | Mediaan | Win Rate (%) | Classificatie |
|---|---|---|---|---|---|---|
| Januari | 1H | Post-Dec OpEx & Nieuwjaarsinstroom | +1.28% | +1.31% | 76% | Sterk Positief |
| Januari | 2H | Pre-Jan OpEx consolidatie | -0.02% | +0.48% | 64% | Neutraal |
| Februari | 1H | Post-Jan OpEx & Vroege Feb Rally | +0.85% | +1.10% | 67% | Positief |
| Februari | 2H | Pre-Feb OpEx | +0.21% | +0.45% | 61% | Neutraal |
| Maart | 1H | Post-Feb OpEx (Lente Dip) | -0.47% | -0.12% | 47% | Negatief (Q1 Dip) |
| Maart | 2H | Pre-Q1 Triple Witching Herstel | +0.21% | +0.33% | 59% | Neutraal |
| April | 1H | Post-Maart OpEx & Vroeg April | +0.87% | +0.88% | 59% | Positief |
| April | 2H | Tax-Day Run-up naar April OpEx | +1.08% | +1.03% | 62% | Sterk Positief |
| Mei | 1H | Post-Apr OpEx & Mei Start | +0.97% | +1.12% | 65% | Positief |
| Mei | 2H | Pre-Mei OpEx | +0.19% | +0.24% | 56% | Neutraal |
| Juni | 1H | Post-Mei OpEx & Vroege Juni | +1.04% | +0.89% | 65% | Positief |
| Juni | 2H | Pre-Q2 Triple Witching Dip | -0.01% | -0.32% | 41% | Zwak (Laagste WR Zomer) |
| Juli | 1H | Post-Juni OpEx & Halverwege Jaar Instroom | +0.52% | +0.76% | 62% | Positief |
| Juli | 2H | Pre-Juli OpEx Earnings Rally | +0.51% | +0.95% | 59% | Positief |
| Augustus | 1H | Post-Juli OpEx | +0.30% | +0.55% | 59% | Neutraal |
| Augustus | 2H | Pre-Aug OpEx (Zomerluwte) | +0.12% | +0.39% | 68% | Neutraal |
| September | 1H | Post-Aug OpEx & Labor Day | +0.28% | +0.47% | 58% | Neutraal |
| September | 2H | Pre-Q3 Triple Witching Run-up | +0.53% | +0.78% | 67% | Positief |
| Oktober | 1H | Post-Sep OpEx → Eind Sep / Vroeg Okt | -0.88% | -0.78% | 42% | Sterk Negatief (Gevaarzone) |
| Oktober | 2H | Pre-Okt OpEx (Seizoensbodem & Reversal) | +0.62% | +0.71% | 58% | Positief (De Grote Omkeer) |
| November | 1H | Post-Okt OpEx & Start November | +1.34% | +1.40% | 67% | Sterk Positief |
| November | 2H | Pre-Nov OpEx (Thanksgiving Aanloop) | +0.92% | +0.95% | 70% | Sterk Positief |
| December | 1H | Post-Nov OpEx (Thanksgiving → Sinterklaas) | +1.51% | +1.63% | 79% | Sterk Positief (Beste Periode) |
| December | 2H | Pre-Q4 Quadruple Witching | -0.18% | +0.22% | 61% | Neutraal (Winstneming) |
4. De Vijf Grote Marktinzichten
Inzicht 5: Het Karakterverschil tussen 1H en 2H
Over het hele jaar genomen levert de 1e Helft (1H: Post-OpEx & Maandstart) een gemiddeld rendement van +0.65% op. Dit is de fase waarin nieuw institutioneel kapitaal (pensioenfondsen, salarisinstroom, 401k's) de markt in wordt gepompt. De 2e Helft (2H: Pre-OpEx & Expiratierun) rendeert gemiddeld +0.36%, maar functioneert als de kritieke katalysator voor grote marktommekeren (zoals de bodem in Oktober 2H en de tax-rally in April 2H).
5. Praktische Handelsregels voor Beleggers & Optietraders
Hoe vertaalt u deze 24 seizoensperioden naar systematische executies en risicobeheer?
Maximale Bullish Size in Gouden Vensters
Zet agressief in op long equity, covered calls en bull put credit spreads tijdens de statistische top-perioden: December 1H (79% WR), Januari 1H (76% WR), November 1H/2H (67–70% WR) en April 2H (62% WR). Deze perioden hebben de hoogste risico-rendementsverhouding van het jaar.
Plaats Dekking Vóór de September OpEx (Gevaarzone Oktober 1H)
Laat u niet misleiden door een stabiele eerste helft van september. Neem winst op kwetsbare longposities of koop tail-risk hedges (long puts / VIX calls) in de week van de september-expiratie (medio september). Oktober 1H (eind september t/m begin oktober) kent historisch de zwaarste dalingen (-0.88%, 42% WR).
De "October OpEx Dip-Buy" Regel
Zodra de najaarsdip in Oktober 1H is uitgeraasd, bereidt u zich voor om in Oktober 2H (tussen 10 en 18 oktober) agressief aandelen of short put posities te alloceren. Dit punt markeert de historische lanceerbasis voor de Q4 eindejaarsrally.
Wees Alert op Juni 2H & Maart 1H Consolidaties
Sluit credit spreads vroegtijdig of verklein positiegrootte in Maart 1H (-0.47%, 47% WR) en Juni 2H (-0.01%, 41% WR). Dit zijn de twee perioden in het voorjaar waarin neerwaartse drift en whipsaws het hoogst zijn.